Pankracy o swojej książce
Dwa filmy o Inwestokracji i ich pełny zapis: trzy najważniejsze koncepcje z książki oraz szczere odpowiedzi na pytania o to, czym różni się od innych książek finansowych.
Hubert „Pankracy” Świerczewskiautor książki · 2 filmy · 19 min czytania
Film 1 z 2
Zdradzam 3 najważniejsze koncepcje z Inwestokracji
4 września 2026 · 18 min filmu · 9 min czytania · YouTube
Zdradzam 3 najważniejsze koncepcje z Inwestokracji
Treść otworzy się z serwisu YouTube. Serwis pozna wtedy Twój adres IP i może zapisać pliki w Twoim urządzeniu.
Co odróżnia ludzi, którym nie brakuje pieniędzy
Najważniejszą różnicą pomiędzy ludźmi spłukanymi a tymi, którym nigdy nie brakuje pieniędzy, nie jest talent ani szczęście, tylko inteligencja finansowa. Moja książka Inwestokracja pomaga ją opanować od A do Z. Wiem, że mogę być trochę nieobiektywny, bo sam ją napisałem, ale właśnie dlatego mogę być pewny, że jest naprawdę dobra.
Po około trzech latach pracy w końcu napisałem, a nawet samodzielnie wydałem książkę, i prawie nikomu o tym nie powiedziałem. Wiem, że to nietypowe, bo autorzy zapowiadają książki z dużym wyprzedzeniem, ale zdarza mi się robić rzeczy po swojemu. Jestem Pankracy i od sześciu lat tłumaczę skomplikowany świat inwestowania i budowania majątku prostym językiem.
W tym filmie zdradzam kluczową koncepcję z każdej części książki. Metody, które przedstawiam, sprawdzą się bez względu na wiek: u dwudziesto-, trzydziesto-, czterdziesto-, pięćdziesięcio- i sześćdziesięciolatków. I nie zmyślam tego, tylko wiem. Skąd? Po pierwsze z wiadomości od Was:
Sprawdzone w praktyce, nie tylko w teorii
Wszystkie koncepcje z Inwestokracji sprawdziłem na własnej skórze, przechodząc od bycia kompletnie zagubionym chłopakiem do pierwszego miliona złotych w sześć lat. Wystarczył jeszcze jeden rok, żeby powiększyć majątek o kolejne 500 tysięcy i przekroczyć próg półtora miliona złotych. Nie mówię tego, żeby się przechwalać, tylko żeby pokazać, że to działa. Jak mówi znane powiedzenie: „w teorii nie ma różnicy między teorią a praktyką, w praktyce jest”.
Dlatego nie ma sensu uczyć się, jak mieć więcej pieniędzy, od kogoś, kto ich nie ma. To też powód, dla którego twórcy finansowi powinni zachować minimalny poziom przejrzystości i mówić o swojej sytuacji finansowej: z szacunku do widza, żeby mógł sam zdecydować, czy chce kogoś takiego słuchać.
Sam doświadczyłem tej różnicy między teorią a praktyką. Zanim opracowałem Inwestokrację, nie wiedziałem o pieniądzach prawie nic i uczyłem się właśnie z teorii. Przeczytałem niezliczoną liczbę książek i obejrzałem setki godzin materiałów o oszczędzaniu, inwestowaniu, zarabianiu i przedsiębiorczości.
I tu jest cały szkopuł: bardzo duża część tego, co do mnie trafiło, to były bajki, rzeczy niedopasowane do polskich realiów albo wręcz szkodliwe rady. Dopiero gdy przefiltrowałem to wszystko przez własną praktykę, a później także przez doświadczenia widzów, którzy dzielą się nimi w komentarzach i w odpowiedziach na mój newsletter, doszedłem do systemu budowania majątku, który faktycznie działa.
Nie tylko książka o inwestowaniu
Tym systemem jest Inwestokracja. Od innych książek finansowych wyróżnia ją odniesienie do praktyki i własnych doświadczeń: to nie sucha teoria ani podręcznik, tylko masa osobistych historii. Drugim wyróżnikiem jest szerokość tematów. Wbrew temu, co może sugerować tytuł, to nie jest książka o inwestowaniu, a przynajmniej nie tylko.
Owszem, tłumaczy, jak zwykła osoba może zacząć inwestować, ale to tylko jeden z jej elementów. Inwestokracja to kompleksowe podejście do budowania majątku, podzielone na trzy części, które odpowiadają filarom bogacenia się. Pierwszy filar to obrona, czyli oszczędzanie. Jest niezwykle ważne, bo nie ma takich pieniędzy, których nie da się przepuścić. Tak piszę o tym w książce:
Jeśli nie umiesz oszczędzać, to nie będziesz w stanie inwestować. Najpierw coś musi Ci zostawać na koniec miesiąca. Bez tego stoisz w miejscu. Jeśli nie umiesz inwestować, to inflacja będzie utrudniać Ci budowanie majątku. A bogacenie się bez inwestowania to jak wjeżdżanie rowerem pod górę. Gdy inwestujesz, czujesz, jakbyś z niej zjeżdżał. Oczywiście pod warunkiem, że inwestujesz mądrze.
Drugim filarem jest inwestowanie, a trzecim zarabianie. I tu ważna rzecz:
Jeśli nie umiesz oszczędzać i inwestować, to nie uratują Cię nawet najwyższe zarobki. Wydasz wszystko, co masz. Ale jeśli już to opanowałeś, to wysokie zarobki będą kluczem do sukcesu. To jakbyś z roweru przesiadł się na motocykl.
Oszczędzanie, inwestowanie i zarabianie napędzają się nawzajem i tworzą koło finansowego sukcesu. Niżej kluczowa koncepcja z każdej z tych części, podana tak, żeby nie zepsuć nikomu lektury.
Oszczędzanie: system zamiast silnej woli
W oszczędzaniu największym przeciwnikiem jesteśmy my sami, a konkretnie nasza psychika. Dlatego trzeba zrobić dwie rzeczy. Pierwsza to uświadomić sobie, po co oszczędzamy i że warto to robić. W książce opisuję trzy powody: żeby móc atakować, czyli inwestować i podejmować większe ryzyko zawodowe; dlatego, że brak oszczędności bardzo źle wpływa na jakość życia; i żeby zadbać o swoją przyszłość, w tym o emeryturę.
Druga rzecz to system, który możliwie mocno ułatwi oszczędzanie. Jedno to wiedzieć, po co to robimy, i chcieć to robić, a zupełnie co innego faktycznie oszczędzać. Prawie każdy chce być szczupły, wysportowany i zdrowy, a mimo to nie każdy uprawia sport i zdrowo się odżywia. Z oszczędzaniem jest bardzo podobnie.
Najlepiej więc zbudować system, który usuwa tarcie: oszczędzanie ma się stać automatyczne. Ekonomiści behawioralni Richard Thaler i Shlomo Benartzi stworzyli program Save More Tomorrow, czyli „Oszczędzaj więcej jutro”. Zamiast zmuszać pracowników do natychmiastowych wyrzeczeń, zaproponowali im układ: mogli już teraz zadeklarować, że przy każdej kolejnej podwyżce automatycznie zwiększy się procent pensji odkładany na emeryturę.
Ludzie się zgadzali, bo ból odkładania przesuwał się w czasie, a gdy podwyżka wchodziła w życie, pensja na rękę nie spadała. Wyniki były zaskakujące: w ciągu 40 miesięcy i po czterech podwyżkach średnia stopa oszczędności wzrosła z 3,5 do 13,6 procent wynagrodzenia. Pracownicy niemal czterokrotnie zwiększyli część pensji, którą odkładali, i nawet tego nie odczuli. Kwotowo wyglądało to jeszcze lepiej, bo przy okazji wzrosły same pensje. W tym samym czasie osoby, które próbowały oszczędzać po staremu, nadal stały w miejscu.
Na tym polega skuteczny system oszczędzania. Coś bardzo podobnego można zbudować samemu za pomocą zleceń stałych, które zwiększamy przy każdej podwyżce.
Inwestowanie: portfel na różne czasy
Najdłuższa część książki dotyczy inwestowania. Opisuję w niej szczegółowo najważniejsze klasy aktywów: akcje, obligacje, metale szlachetne, a także kryptowaluty i nieruchomości. Do tego konta antypodatkowe, takie jak IKE i IKZE, oraz zasady opodatkowania każdej grupy aktywów.
Kluczowa myśl tej części to zbudować zdywersyfikowany portfel, który w długim terminie dobrze radzi sobie w różnych warunkach. Na przestrzeni lat przyjdą różne okresy: w jednych dobrze poradzą sobie akcje, inne będą świetne dla metali szlachetnych albo nieruchomości. Według Inwestokracji inwestycje mają być ułożone tak, żeby w każdym z tych okresów radzić sobie nieźle.
Nie ma nic za darmo: kosztem jest brak wybitnych wyników. Wiem, że na początku brzmi to dziwnie, ale celem inwestokraty nie jest bycie najlepszym inwestorem, tylko inwestorem z bardzo dużym portfelem. To kluczowa różnica i błąd wielu osób, które zapominają, że samo inwestowanie nie sprawi, że będą bogate. No, chyba że na starość.
W praktyce jest ogromna różnica między budowaniem majątku a jego utrzymaniem. Dojście do pieniędzy wymaga podjęcia dużego ryzyka małym kapitałem, a utrzymanie i pomnażanie majątku to małe ryzyko przy dużym kapitale. Inwestować warto zacząć od razu, choćby od najmniejszych kwot, żeby wyrobić sobie nawyk. Ale żeby naprawdę zrealizować swoje finansowe ambicje, oszczędzanie i inwestowanie trzeba połączyć ze skutecznym zarabianiem.
Zarabianie: cztery sprawy
Zarabianie to moim zdaniem najbardziej niezrozumiana część książki. Wielu z nas jest przekonanych, że wysokie zarobki to kwestia szczęścia albo talentu, więc nawet nie chcemy o tym słuchać. Oba te czynniki oczywiście odgrywają dużą rolę, ale ponadprzeciętne zarobki nie są zarezerwowane dla ponadprzeciętnych osób. W dużym skrócie trzeba pochylić się nad czterema sprawami.
Przekonania. Trzeba uwierzyć, że możemy zarabiać więcej. Brzmi to mało konkretnie, ale tak po prostu jest.
Umiejętności. To one są podstawą zarabiania, bo określają, jak dużą wartość możemy dostarczyć innym i jak duże problemy potrafimy rozwiązywać.
Dźwignia, czyli coś, co wzmacnia nasze wysiłki. Każdy ma w ciągu dnia 24 godziny, więc żeby zarabiać ponadprzeciętnie dużo, nie wystarczy pracować więcej, trzeba też pracować mądrzej. Dźwignia to głównie pieniądze, praca innych, technologia i media. Na szczególną uwagę zasługują technologia, na przykład sztuczna inteligencja, i media, na przykład budowanie marki osobistej w mediach społecznościowych. W przeciwieństwie do pieniędzy i zatrudniania ludzi nie trzeba tu nikogo pytać o zgodę ani mieć kapitału na start, więc można z nich korzystać od pierwszego dnia kariery.
Wehikuł do zarabiania, być może najważniejsza z tych spraw. To po prostu to, co robimy, z kim i dla kogo: branża, firma, w której pracujemy, i model rozliczeń. Wielu z Was pracowało w miejscach, gdzie się rozwijało i starało, a nie miało to żadnego przełożenia na zarobki. Nie każdy wehikuł sprawdzi się równie dobrze i czasem jedyną drogą do wysokich zarobków jest jego zmiana, być może nawet na własną działalność.
Dlaczego warto przeczytać całość
To tylko kilka najważniejszych koncepcji. Przeczytanie całej książki nadal ma ogromny sens, bo jedno to wiedzieć, co trzeba zrobić, a zupełnie co innego faktycznie to zrobić. Inwestokracja jest napisana tak, żeby jak najbardziej ułatwić zmianę działania, a co może nawet ważniejsze, zmianę tożsamości na osobę, która rozsądnie zarządza swoimi pieniędzmi. Próbuję w niej w pewien sposób wyprać Wam mózg tak, żeby to, o czym piszę, przełożyło się na rzeczywistość, a nie skończyło jako lektura odłożona na półkę.
Cena książki będzie tylko rosnąć. Zamysł jest taki, żeby stali widzowie mogli ją kupić najtaniej, ale finansowe książki zawsze trochę kosztują. Nie boję się tego, bo Inwestokracja z założenia ma się Wam zwrócić.
Jeśli dzięki niej uda się wyciąć choćby kilka stówek zbędnych wydatków, zwraca się w pierwszym miesiącu. Jeśli dzięki części o zarabianiu uda się zwiększyć zarobki choćby o 500 złotych miesięcznie, dość szybko można dojść do kilkudziesięciokrotnego zwrotu. Ta książka nie ma być wydatkiem, tylko bardzo dobrą inwestycją.
Skuteczność metod z książki potwierdzają prawdziwe wiadomości od widzów kanału:
Dla kogo jest ta książka
To nie jest książka tylko dla młodych ani tylko dla starszych, tylko dla zarabiających mało ani tylko dla zarabiających dużo. Nie jest wyłącznie dla doświadczonych inwestorów ani wyłącznie dla osób, które dopiero zaczynają. Jest dla każdego, kto chce mieć więcej pieniędzy. No, może z wyjątkiem osób, które już zbudowały majątek między 10 a 100 milionów złotych. One pewnie doskonale wiedzą wszystko, co tu opisałem.
Możecie liczyć na 464 strony treści z przykładami, historiami i wyliczeniami, napisanej prostym językiem, tak żeby każdy zrozumiał, o co chodzi. Jeśli lubicie moje filmy na YouTube, nie zaskoczy Was to: to coś bardzo podobnego, tylko pogłębione i ułożone w sensownej kolejności, zamiast skakania od filmu do filmu. Prosty język i jasna kolejność sprawiają też, że Inwestokracja świetnie sprawdzi się na prezent.
Jeśli chcecie zaoszczędzić na dostawie, przy zakupie dwóch sztuk wysyłka jest gratis. Możecie wziąć jedną dla siebie i przy okazji mieć z głowy prezent na najbliższą okazję.
To siedem lat mojego finansowego rozwoju zebrane w jedną solidną publikację, nad którą bardzo długo pracowałem ja i cały zespół redakcyjny.
Film 2 z 2
Co różni Inwestokrację od innych książek finansowych? Szczerze.
11 września 2026 · 26 min filmu · 10 min czytania · YouTube
Co różni Inwestokrację od innych książek finansowych? Szczerze.
Treść otworzy się z serwisu YouTube. Serwis pozna wtedy Twój adres IP i może zapisać pliki w Twoim urządzeniu.
Czym Inwestokracja różni się od innych książek finansowych?
od 00:00 w filmieW finansach osobistych bardzo często ścierają się dwie szkoły myślenia. Pierwsza to slow lane, czyli budowanie majątku tradycyjną ścieżką kariery: kończymy dobre studia, idziemy do pracy, zarabiamy, a pieniądze inwestujemy. Dużą część kapitału zamrażamy w inwestycjach w nadziei, że zyskają na wartości. Z matematycznego punktu widzenia ma to ogromny sens, ale efektów tej ciężkiej pracy doświadczamy dopiero w drugiej połowie życia albo pod jego koniec.
Przeciwnicy tego podejścia zarzucają mu też, że nie jest dla każdego, bo działa tym lepiej, im więcej mamy czasu. Jeśli ktoś ma 20 lat, to super, ale jeśli ma 50, matematyka nie działa na jego korzyść. Co więc mają zrobić ci, którzy chcą cieszyć się pieniędzmi wcześniej niż w wieku 50, 60 czy 70 lat, i osoby starsze, które też chciałyby jeszcze coś zmienić w swoich finansach?
Tu pojawia się fast lane, czyli budowanie majątku w oparciu o własną firmę. Takie podejście działa i może bardzo przyspieszyć finansowy rozwój, ale nie każdy nadaje się na przedsiębiorcę i nie jest to rada dla każdego. Inwestokracja łączy te z pozoru przeciwstawne podejścia. Dlatego jej wyróżnikiem jest szerokość tematów: to kompletne podejście do budowania majątku i filozofia bogacenia się, a nie na przykład sama książka o inwestowaniu.
Drugi wyróżnik, zwłaszcza na tle polskich książek, to nawiązanie do praktyki i prawdziwych historii. To nie jest podręcznik, w którym po prostu stoi, co i jak robić. Książka ma tak wpłynąć na czytelnika, żeby faktycznie wdrożył te rzeczy w życie: z jednej strony inspiruje historiami i daje motywację do działania, a z drugiej sprawia, że łatwiej zapamiętać opisane w niej zasady.
Czy stali widzowie kanału dowiedzą się czegoś nowego?
od 02:59 w filmieNie będę ściemniał: jeśli ktoś obejrzał wszystkie filmy z mojego kanału, treść książki raczej go nie zaskoczy. Nie wynajduję w niej koła na nowo, tylko opieram się na tych samych zasadach, które opisuję na kanale. Jednocześnie nawet stali widzowie znajdą w niej kwestie, których nigdy nie omawiałem w filmach, albo takie, które w książce są pogłębione.
Druga zaleta: oglądając pojedyncze filmy, dostajemy elementy układanki i sami musimy połączyć kropki. Książka jest ułożona tak, żeby wszystkie elementy same zaczęły do siebie pasować. Nie tylko wiemy, co zrobić, ale też dlaczego w takiej kolejności i dlaczego tak, a nie inaczej.
To duża wartość, bo osoby, które zainspirowałem na przykład do inwestowania, często trafiają potem na materiały innych twórców z innymi rozwiązaniami i zbaczają z obranej ścieżki, nawet nie do końca o tym wiedząc. Dlaczego inwestujemy pasywnie, a nie aktywnie? Dlaczego skupiamy się na tym, żeby zarabiać więcej, a nie tylko inwestować? Jaką rolę w budowaniu majątku pełni kredyt inwestycyjny? Książka odpowiada na wszystkie te pytania i daje szersze spojrzenie na to, jak mieć więcej pieniędzy.
Opisuję w niej też wiele strategii, taktyk i wskazówek, których nawet większość moich stałych widzów nie wprowadziła jeszcze do swojego życia. Uważam, że wracanie do ważnych treści i powtarzanie ich ma ogromny sens. Decyzję o przeczytaniu zostawiam jednak Wam: treści są pogłębione i sensownie poukładane, ale w dużej mierze to rzeczy, o których już mówiłem na kanale.
Kulisy pisania i wydawania książki
od 05:27 w filmiePraca nad książką i jej samodzielne wydanie to trzy osobne etapy. Pierwszy to napisanie tekstu i to zdecydowanie najbardziej czasochłonna część. Niektóre fragmenty pisze się szybciej, inne dużo wolniej. Część o zarabianiu pisało mi się sprawnie, szybko i przyjemnie, a rozdziały o kryptowalutach i nieruchomościach w części o inwestowaniu były zdecydowanie bardziej wymagające. Nie znaczy to, że są gorsze, po prostu wymagały ode mnie więcej dyscypliny, żeby usiąść i doprowadzić je do końca.
Zacząłem od części o oszczędzaniu, potem zająłem się inwestowaniem, a na koniec zostawiłem sobie zarabianie. Do każdej części często wracałem, także na etapie redakcji i korekty. To również długi proces: od wysłania tekstu do redakcji, korekty i składu do chwili, gdy książka fizycznie trafiła do magazynu, minęły miesiące. W tym czasie przeczytałem ją od początku do końca co najmniej cztery razy.
Na etapie redakcji pod lupę idzie każdy szczegół. W tekście padło na przykład słowo „bezdomny” i redakcja zwróciła mi uwagę, że powinna to być „osoba w kryzysie bezdomności”. Upierałem się przy swoim, bo lubię mówić prosto, bez owijania w bawełnę, ale po kilku mailach i rozmowie telefonicznej poświęconej wyłącznie temu tematowi odpuściłem i w książce została osoba w kryzysie bezdomności.
Wiele rzeczy rządzi się skomplikowanymi zasadami, które laikowi mogą wyglądać na błąd. Przyjęliśmy na przykład, że cyfry zapisujemy słownie, chyba że stoi przy nich jednostka, na przykład procenty albo waluta. Liczby zapisujemy zawsze cyframi, tysiące też, ale miliony i miliardy słownie, żeby nie było za dużo zer. Brzmi to skomplikowanie, ale w gotowej książce czyta się to bardzo jasno.
Sam nie ogarnąłbym takich zasad, ale miałem świetną pomoc. Nad całym procesem, od wysłania tekstu po gotową papierową książkę, czuwała Manufaktura Książek z Piotrem Wierzbowskim na czele. Bardzo blisko współpracowałem też z Olgą Sołtysiak i Moniką Żyłą, a nad książką pracował cały zespół innych osób. Wszystkim bardzo dziękuję.
Na papierowej książce zabawa się nie kończy, bo trzeba jeszcze umożliwić jej kupno i wysyłkę. Pierwszy zespół odpowiadał za to, żeby książka była ładna, zrozumiała, poprawna językowo i bez błędów. Drugi odpowiada za to, żeby dało się ją kupić i żeby faktycznie do Was dotarła. Miałem do wyboru sprawdzoną firmę albo firmę mojego kuzyna i wybrałem kuzyna. Jego firma, Sowins, od lat zajmuje się e-commerce i przygotowała sklep, podstrony z bonusami dla czytelników i całą obsługę zamówień, od maili o wysyłce po faktury.
Dlaczego tak długo nie było płatnych produktów na kanale?
od 10:24 w filmieKsiążka to nowy rozdział dla kanału. To pierwszy produkt, który sprzedaję, a przez bardzo długi czas podkreślałem, że niczego nie sprzedaję. Sześć lat prowadzenia kanału bez żadnego produktu i bez wpuszczania na kanał firm inwestycyjnych to coś naprawdę rzadko spotykanego. Inni twórcy, gdy o tym rozmawialiśmy, dosłownie pukali się w głowę.
Prawda jest taka, że nie chciałem być gościem, który dorobił się pieniędzy, mówiąc innym, jak mieć więcej pieniędzy. Zdążyłem już jednak zbudować ponad półtora miliona złotych majątku, będąc trzy lata po studiach, więc to, co miałem udowodnić, udowodniłem. Zakładałem, że najpierw przekroczę pierwszy milion, a wyszło tak, że zrobiłem jeszcze trochę zapasu.
Poza tym książka świetnie uzupełnia to, co już robię. Moim celem jest dotrzeć do jak największej liczby osób i jak najbardziej pomóc im w sprawach finansowych. Książka pozwala dotrzeć do ludzi, którzy na co dzień nie oglądają YouTube'a albo w ogóle nie korzystają z treści w internecie. To inne medium, które może zainteresować finansami osobistymi kogoś, kto inaczej nigdy by na mnie nie trafił. Można ją też podarować komuś, kogo chcielibyście przekonać, żeby zadbał o swoje pieniądze.
Skąd pomysł na książkę?
od 12:05 w filmieZawsze miałem duży szacunek do autorów książek i bardzo dużo czytałem, więc napisanie książki było moim marzeniem. Już w klasie maturalnej próbowałem napisać powieść fantasy. Nastawiałem bardzo wcześnie budzik, żeby przed lekcjami usiąść do komputera i pisać, ale nie powstało więcej niż pół strony. Szybko zorientowałem się, że nie mam szans napisać wtedy niczego dobrego, i porzuciłem ten pomysł.
Startując z kanałem, gdzieś w głowie miałem myśl, że kiedyś może z tego powstać książka, choć na początku w to nie wierzyłem, a już na pewno nie sądziłem, że stanie się to tak szybko. Zapalnikiem była wiadomość od wydawnictwa, które chętnie wydałoby moją książkę. Uznałem, że to dobry moment, żeby zacząć pisać. Ostatecznie wydałem ją sam, to ja jestem wydawcą, ale ta wiadomość była katalizatorem.
Czy będzie e-book i audiobook?
od 14:40 w filmieE-booka na ten moment nie przewiduję, a powód jest jeden: obawiam się piractwa i nie do końca wiem, jak miałbym sobie z nim radzić.
Sam bardzo lubię audiobooki. Lubię słuchać i jednocześnie czytać, a do dobrych książek wracam w formie audiobooka po kilka razy. Byłem więc wielkim zwolennikiem wydania audiobooka, ale zespół, z którym pracowałem przy książce, trochę mi to odradził, bo podobno w Polsce audiobooki nie sprzedają się najlepiej. Jeśli audiobook miałby powstać, chciałbym przeczytać go sam, a nie jestem lektorem i robiłbym to pierwszy raz. Bałem się, że włożę w to mnóstwo pracy, a skorzysta z tego niewiele osób. Na ten moment audiobooka więc nie ma, ale nie wykluczam, że pojawi się w przyszłości. Jeśli się pojawi, na pewno będę go czytał ja.
Czy jest wysyłka za granicę?
od 16:51 w filmieNa ten moment wysyłamy tylko na adresy w Polsce. Wiem, że oglądają mnie też osoby z zagranicy, ale przeorganizowanie całej dystrybucji byłoby zbyt skomplikowane. Jeśli coś się w tej sprawie zmieni, na pewno dam znać. Mam nadzieję, że mimo tej niedogodności uda się Wam zamówić książkę na polski adres.
Czym różni się od „Finansowej fortecy” Marcina Iwucia?
od 17:37 w filmieW Inwestokracji są rzeczy, których nie ma w „Finansowej fortecy”, bo obie książki mają trochę inny cel. Książka Marcina Iwucia ma sprawić, że ktoś, kto nie ma pojęcia o inwestowaniu albo zna tylko podstawy, po jej przeczytaniu będzie gotowy zainwestować pieniądze.
Inwestokracja, wbrew temu, co może sugerować tytuł, ma szerszy cel: to książka o tym, jak mieć więcej pieniędzy. Pokazuje, jak razem wykorzystać oszczędzanie, inwestowanie i zarabianie, żeby realizować swoje finansowe ambicje. W pierwszej części mówię o tym, co zrobić, żeby mieć pieniądze, które później można zainwestować, a w trzeciej o strategiach, które pozwalają faktycznie zarabiać więcej i rozwijać się zawodowo. Tych dwóch tematów „Finansowa forteca” nie porusza, bo rozwiązuje inny problem.
Nadal uważam, że „Finansowa forteca” jest godna polecenia, a przeczytanie obu książek może iść w parze.
Jak to jest przelać tyle wiedzy na papier i czy będą inne produkty?
od 19:24 w filmieTo duże wyzwanie. Pracowałem nad tą książką prawie trzy lata, a najtrudniej było połączyć to z codziennymi obowiązkami: prowadzeniem firmy, czyli agencji marketingowej specjalizującej się w YouTubie, i prowadzeniem własnego kanału. Każda z tych rzeczy wymaga sporo czasu, więc o czas na pisanie musiałem walczyć.
Do tego dochodzi wena. Można wygospodarować czas, usiąść, otworzyć laptopa i nic. Słowa, które miały się pojawić, się nie pojawiają. Bywa też odwrotnie: pisanie idzie świetnie, ale w kalendarzu czeka spotkanie z klientem.
Gdybym na początku wiedział, ile pracy trzeba włożyć w napisanie książki, a potem w korektę, redakcję, skład i wydanie, nie wiem, czy bym się za to zabrał. Dlatego pracowałem nad jedną rzeczą naraz. Gdy pisałem część o oszczędzaniu, pisałem tylko o oszczędzaniu, potem tylko o inwestowaniu i tylko o zarabianiu, a na końcu wstęp i zakończenie. Dopiero później przyszedł proces wydawniczy. Nie myślałem o sklepie, marketingu, wysyłkach i fakturach, bo to by mnie przytłoczyło. Myślę, że tylko dzięki temu dopiąłem książkę do końca.
Na razie nie planuję kolejnej książki ani innych produktów. Jeśli czegoś potrzebujecie, piszcie w komentarzach albo wiadomościach, będziemy myśleć.
Skąd wiesz, z czym mierzą się czytelnicy?
od 22:58 w filmieSwoją drogę finansową zaczynałem jakieś siedem lat temu, więc można by pomyśleć, że zapomniałem, jak to jest być na wcześniejszych etapach. Tak nie jest, głównie dzięki YouTube'owi, mediom społecznościowym i wiadomościom od Was, chociażby w odpowiedzi na mój newsletter. Zadajecie w nich mnóstwo pytań, więc dobrze wiem, z jakimi problemami się mierzycie i czego potrzebujecie, żeby wejść na wyższy poziom.
Widzę też różne finansowe ruchy i inicjatywy, które dużo obiecują osobom jeszcze nieobeznanym z finansami, szczególnie z inwestowaniem. Często staję w kontrze do nich: jeśli widzę coś, co nie do końca jest prawdą albo może szkodzić, staram się rozwiewać takie mity i obietnice bez pokrycia. Takie odniesienia są też w książce.
W Inwestokrację włożyłem dużo pracy i serca, z myślą, żeby była to książka, na którą sam chciałbym trafić siedem lat temu. Na początku przerobiłem masę materiałów i książek o finansach osobistych. Część okazała się bardzo przydatna, część mniej, a część to były rady wręcz szkodliwe. Wszystko, co faktycznie pomogło mi w kilka lat zbudować ponad półtora miliona złotych majątku, zawarłem właśnie w tej książce.
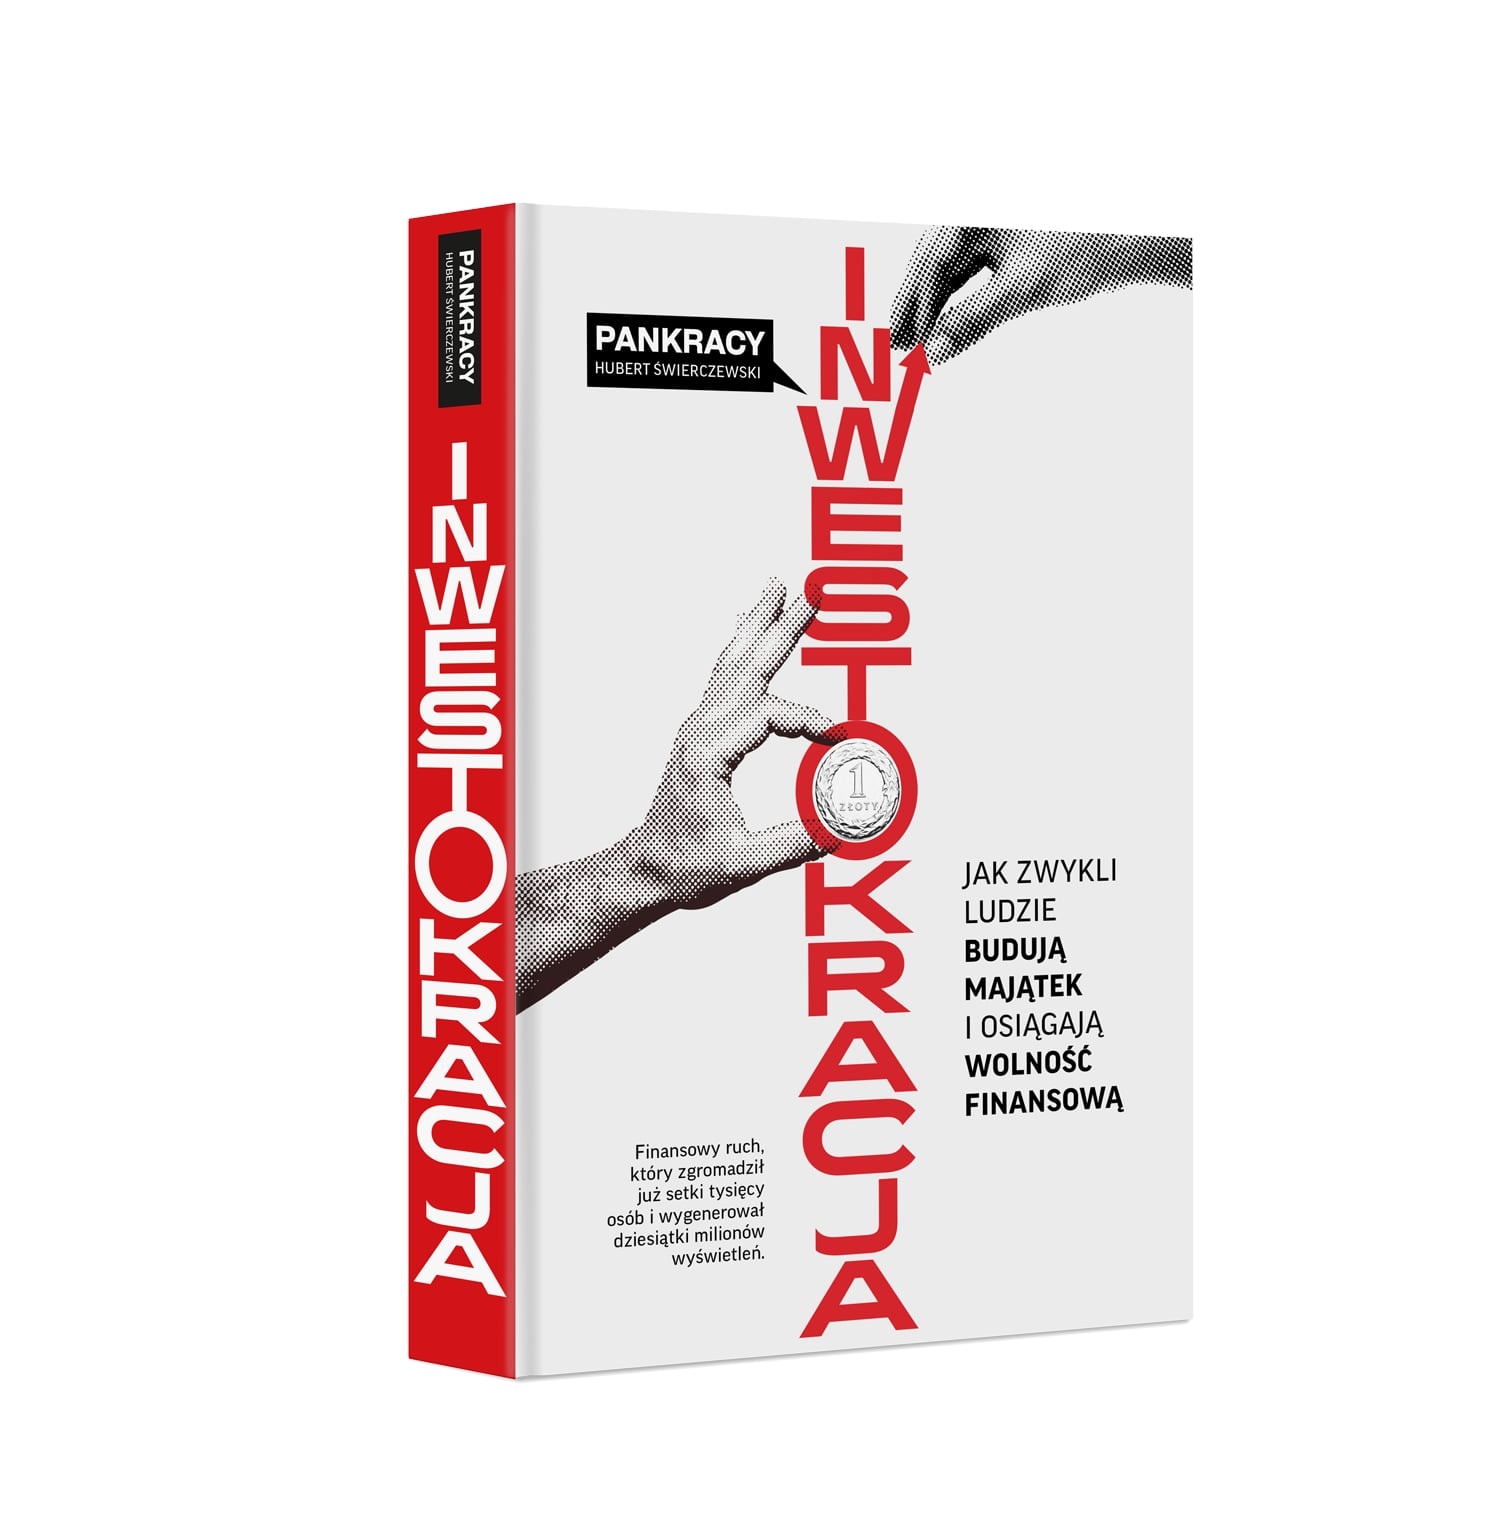
INWESTOKRACJA
464 strony · twarda oprawa
99 zł
Kupuję książkęZamówienia opłacone do godziny 13 wysyłamy tego samego dnia roboczego.